Domain buchquelle.de kaufen?
Wir ziehen mit dem Projekt
buchquelle.de um.
Sind Sie am Kauf der Domain
buchquelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchquelle.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moses Verlag Die verlassene Bibliothek - deutsch 286537Die Spieler begeben sich auf eine spannende Rätsel-Reise durch die verlassene Bibliothek. Nur mit intensiver Zusammenarbeit können sie es gemeinsam ... 1 x Die verlassene Bibliothek - deutsch Sprache: deutsche Version Anleitung in: Typ: Ka11,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
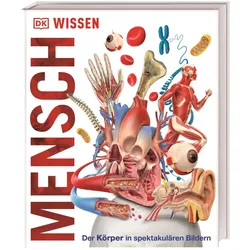
Wissen - Mensch, Kinderbücher von DK Verlag - KidsWer möchte den menschlichen Körper genau unter die Lupe nehmen? Dieser umfassende Anatomie-Atlas zeigt den Menschen von Kopf bis Fuss in beeindruckenden 3D-Grafiken, grossen Diagrammen und Abbildungen aus einzigartigen Perspektiven. Hier finden Kinder erstaunliche Fakten und Zahlen aus der Forschung, Wissenswertes über die Meilensteine der Medizin, unglaubliche Rekorde und Extraseiten mit Spezialthemen zu Blut oder Atmung. Sachwissen wird in diesem Nachschlagewerk präzise auf den Punkt gebracht, klar strukturiert und kindgerecht verpackt. Ein Anatomie-Atlas der Extraklasse! Wieso können wir riechen, wie eine Blume duftet? Welche Gelenke benutzen wir beim Tennisspielen? Wie oft blinzelt das Auge im Leben (415 Millionen Mal)? Der Mensch ist ein Wunderwerk der Natur, über den es viel Spannendes zu erfahren gibt. Von den kleinsten Bausteinen wie der DNA über das stützende Knochengerüst bis.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Moses Verlag Quizzen/Wissen - Allgemeinwissen Literatur - deutsch 307216Quizzen und staunen ? Wissen neu entdecken Mit diesen cleveren Kartensets wird Wissen zum Erlebnis. Dieses Quiz enthält 150 ... 1 x Quizzen/Wissen - Allgemeinwissen Literatur - deutsch Sprache: deutsche Version Anleitung in: Typ: Quizspie9,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Der Autor als Text, Fachbücher von Nina GaweSeit dem aufsehenerregenden Doppelselbstmord am Kleinen Wannsee im Jahr 1811 ist Heinrich von Kleist immer wieder zum Gegenstand der Literatur geworden. Die Studie nimmt diese bislang wenig erforschten literarischen Inszenierungen des Autors in den Blick. Im Zuge eines historischen Zugriffs werden Texte vom Beginn des 19. Jahrhunderts bis zum Jahr 1945 sowie die in ihnen entworfenen Kleist-Bilder exemplarisch analysiert. Neben kanonisierten Texten werden auch populäre Unterhaltungstexte sowie weniger bekannte oder offenbar längst vergessene Romane, Novellen und Dramen untersucht. Vor dem Hintergrund der aktuellen Autorschaftsdebatte in der Literatur- und Kulturwissenschaft wird dabei besonders nach Kleist als Figur des Autors gefragt. Die zentralen Erkenntnisinteressen gelten der Inszenierung und Funktionalisierung der Kleistschen Autorschaft, wobei auch die Autorschaft derer, die über Kleist schreiben, mit in den Blick genommen wird.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Moses Verlag Die verlassene Bibliothek - deutsch 286537Die Spieler begeben sich auf eine spannende Rätsel-Reise durch die verlassene Bibliothek. Nur mit intensiver Zusammenarbeit können sie es gemeinsam ... 1 x Die verlassene Bibliothek - deutsch Sprache: deutsche Version Anleitung in: Typ: Ka11,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wissen - Mensch, Kinderbücher von DK Verlag - KidsWer möchte den menschlichen Körper genau unter die Lupe nehmen? Dieser umfassende Anatomie-Atlas zeigt den Menschen von Kopf bis Fuss in beeindruckenden 3D-Grafiken, grossen Diagrammen und Abbildungen aus einzigartigen Perspektiven. Hier finden Kinder erstaunliche Fakten und Zahlen aus der Forschung, Wissenswertes über die Meilensteine der Medizin, unglaubliche Rekorde und Extraseiten mit Spezialthemen zu Blut oder Atmung. Sachwissen wird in diesem Nachschlagewerk präzise auf den Punkt gebracht, klar strukturiert und kindgerecht verpackt. Ein Anatomie-Atlas der Extraklasse! Wieso können wir riechen, wie eine Blume duftet? Welche Gelenke benutzen wir beim Tennisspielen? Wie oft blinzelt das Auge im Leben (415 Millionen Mal)? Der Mensch ist ein Wunderwerk der Natur, über den es viel Spannendes zu erfahren gibt. Von den kleinsten Bausteinen wie der DNA über das stützende Knochengerüst bis.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ackermann, Kalender, Lust am Lesen - Literatur-Kalender 2026Der "Lust am Lesen - Literatur-Kalender 2026" ist ein Wandkalender, der die Freude am Lesen mit ästhetischen Darstellungen von Bibliotheken, Leseecken und Buchhandlungen verbindet. Dieser Kalender bietet eine Monatsansicht, die es ermöglicht, wichtige Termine und Ereignisse übersichtlich zu planen. Mit beeindruckenden Landschaftsmotiven und einer ansprechenden Gestaltung ist er nicht nur funktional, sondern auch ein dekoratives Element für jeden Raum. Der Kalender ist auf FSC®-zertifiziertem Papier gedruckt, was umweltfreundliche Aspekte berücksichtigt. Er eignet sich ideal für Bücherliebhaber und alle, die eine inspirierende Atmosphäre schaffen möchten. - Monatsansicht für klare Terminplanung - Ästhetische Motive von Bibliotheken und Leseecken - FSC®-zertifiziertes Papier für Nachhaltigkeit - Ideal für Bücherliebhaber und als Dekoration.31,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ackermann, Kalender, Lust am Lesen Literatur-Kalender 2027Der Lust am Lesen Literatur-Kalender 2027 ist ein ansprechender Bildkalender, der die Freude am Lesen mit ästhetischen Darstellungen von Bibliotheken, Leseecken und Buchhandlungen verbindet. Jedes Blatt des Kalenders bietet eine neue, inspirierende Landschaft, die nicht nur die Liebe zur Literatur zelebriert, sondern auch eine einladende Atmosphäre schafft. Mit einer Grösse von 33 cm in der Breite und 66 cm in der Länge ist dieser Kalender ideal für die Wandgestaltung in Wohnräumen, Büros oder Bibliotheken. Die Verwendung von hochwertigem Papier sorgt für eine ansprechende Haptik und Langlebigkeit. Der Kalender ist in deutscher Sprache verfasst und bietet auf jeder Seite Platz für Notizen und wichtige Termine, sodass er sowohl funktional als auch dekorativ ist. Er ist eine perfekte Geschenkidee für Bücherliebhaber und Literaturenthusiasten, die sich täglich von neuen, inspirierenden Bildern umgeben möchten. - Inspirierende Landschaftsmotive für Bücherliebhaber - Hochwertiges Papier für Langlebigkeit und Ästhetik - Platz für Notizen und wichtige Termine.27,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.